
초임 교사는 40년 뒤 연금을 얼마나 받을까?
2026년 임용 초임 교사가 37년 6개월 일하고 받는 공무원연금, 통장엔 월 699만원이 찍히지만 오늘 돈으로는 세후 333만원이에요. 법령 공식으로 계산한 추정치로 연금 구조와 개혁 시나리오를 살펴봐요.
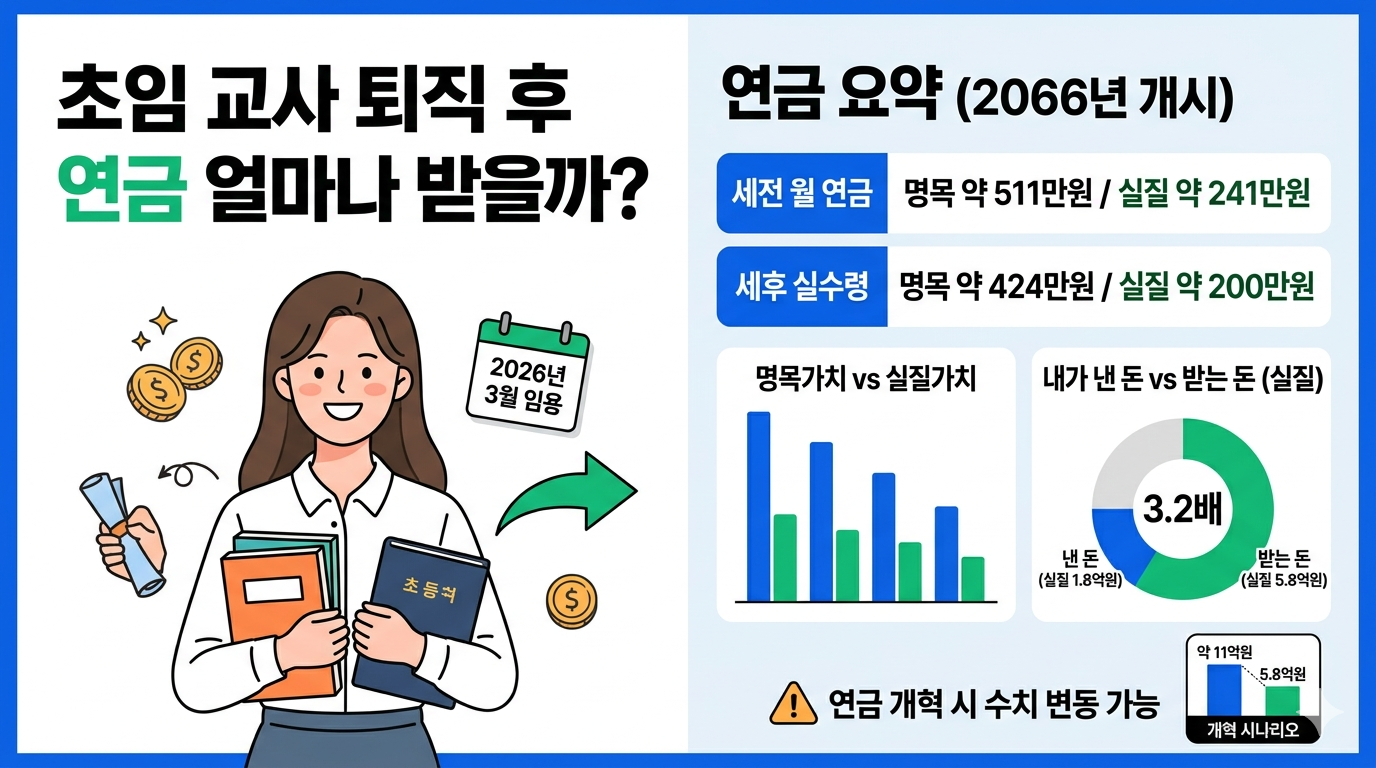
초임 교사는 퇴직 후 연금을 얼마나 받을까?
2026년 9월 기준 | 공무톡 계산기가 법령 공식으로 낸 추정치
핵심 요약
| 구분 | 그때 돈 (통장 숫자) | 오늘 돈 (2026년 구매력) |
|---|---|---|
| 세전 월 연금 | 약 911만원 | 약 434만원 |
| 세후 실수령 | 약 699만원 | 약 333만원 |
| 연금 개시 시점 | 2066년 3월 (만 65세) | - |
37년 반 일하고 받는 연금은 오늘 돈으로 세후 월 약 333만원이에요. 통장에는 월 699만원이 찍히지만, 40년 뒤의 699만원은 지금의 333만원과 구매력이 같아요.
연금의 그때 돈 vs 오늘 돈
연금이 처음 나오는 달(2066년 3월) 기준
1. 시뮬레이션 조건
5편(생애소득)과 같은 프로필이에요.
| 항목 | 값 |
|---|---|
| 생년월 | 2001년 3월 (임용 때 25세) |
| 임용일 | 2026년 3월 1일 |
| 초임 호봉 | 9호봉 (교대 졸업 기준) |
| 직급 | 정교사 (담임교사, 2029년 3월 1급 정교사 취득) |
| 정년 | 만 62세 |
| 정년퇴직일 | 2063년 8월 31일 (62세가 되는 학기의 끝날) |
| 재직 기간 | 37년 6개월 (연금 재직기간은 36년까지 인정) |
| 연금 개시 | 2066년 3월 (만 65세) |
| 퇴직~연금 공백 | 2년 6개월 (30개월) |
| 기대수명 | 85세 (연금 수령 20년) |
교원은 정년에 이른 날이 3~8월이면 8월 31일에, 9~2월이면 2월 말일에 퇴직해요(교육공무원법 제47조). 3월생은 62세가 되는 2063년 3월이 속한 학기의 끝, 8월 31일이 정년퇴직일이에요.
| 항목 | 값 | 근거 |
|---|---|---|
| 봉급 인상률 | 2.1% | 보수적 추정 (10년 평균 2.4%) |
| 물가상승률 | 1.9% | 소비자물가 10년 평균 |
| 연금 지급률 | 1.716%~1.700% | 공무원연금법 제43조 (연도별 차등) |
| 기여금률 | 9% | 기준소득월액의 9% (최대 36년 납부) |
| 연금 개시 연령 | 만 65세 | 2033년 이후 퇴직자 기준 |
현행 제도가 유지된다는 가정이에요. 연금 개혁이 확정되면 수치가 크게 달라질 수 있어요(5절 참조).
2. 연금 계산 구조
기본 공식
월 연금액 = 평균기준소득월액 × 재직기간별 지급률 합계 × 재직기간별 적용비율
| 용어 | 한 줄 설명 |
|---|---|
| 평균기준소득월액 | 재직기간 동안의 기준소득월액을 퇴직 시점 가치로 환산해 평균한 금액 |
| 지급률 | 1년 일할 때마다 연금이 쌓이는 비율 (현재 1.7%/년, 최대 36년) |
| 적용비율 | 2016년 개혁 때 생긴 재직기간별 평균기준소득월액 적용비율 (이 프로필 약 1.034) |
| 기여금 | 기준소득월액의 9%, 매달 납부 (36년 납부 후 면제) |
공무원연금은 확정급여형(DB)이에요. 법으로 정해진 공식에 따라 연금이 결정되고, 주식이나 금리 변동에 영향받지 않아요.
지급률: 1.716% → 1.700%
2016년 공무원연금 개혁으로 지급률이 1.9%에서 1.7%로 20년에 걸쳐 단계적으로 내려가고 있어요.
| 재직 연도 | 지급률 |
|---|---|
| 2026년 | 1.716% |
| 2030년 | 1.708% |
| 2035년~ | 1.700% (이후 고정) |
인정되는 재직기간은 최대 36년이라, 37년 6개월을 일해도 지급률 합계는 약 61.4%예요.
평균기준소득월액: 퇴직 시점 가치로 환산한 평균
| 시점 | 월 기준소득월액 (그때 돈, 추정) |
|---|---|
| 2026년 (초임) | 약 318만원 |
| 2040년 (중반) | 약 737만원 |
| 2050년 | 약 1,222만원 |
| 2062년 (후반) | 약 1,891만원 |
| 그때 돈 그대로 평균 | 약 1,006만원 |
| 퇴직 시점 가치로 환산한 평균 | 약 1,363만원 |
2026년의 318만원을 2063년 월급과 그대로 섞어 평균하면 초반 몇 년의 낮은 금액이 평균을 크게 끌어내려요. 그래서 법은 매년의 기준소득월액에 그 뒤 공무원보수인상률을 곱해 퇴직 시점 가치로 환산한 뒤 평균하도록 정하고 있어요(공무원연금법 제3조제1항제5호, 시행령 제10조). 이 프로필에서는 환산 평균(약 1,363만원)이 단순 평균(약 1,006만원)보다 35%쯤 커요.
기준소득월액에는 상한(공무원 전체 기준소득월액 평균액의 1.6배)이 있어요. 평균액은 매년 새로 고시되므로 상한도 해마다 올라가요. 앱은 평균액이 봉급 인상률만큼 오른다고 가정해요.
3. 시뮬레이션 결과
세전 월 연금 (퇴직 시점)
월 연금 ≈ 1,363만원 × 61.4% × 1.034 ≈ 865만원 (2063년 가치, 세전)
2년 6개월 공백: 퇴직 후 연금 개시까지
| 시점 | 나이 | 상태 |
|---|---|---|
| 2063년 8월 31일 | 62세 | 정년퇴직 |
| 2063년 9월~2066년 2월 | 62~64세 | 연금 없는 공백 (30개월) |
| 2066년 3월~ | 65세 | 연금 수령 시작 |
공백 기간에도 연금액은 공무원보수인상률만큼 올라가요(앱 가정 2.1%).
퇴직 시점: 865만원 → 30개월 인상 → 연금 개시: 약 911만원 (세전, 그때 돈)
세후 실수령
연금소득에는 연금소득공제(소득세법 제47조의2)를 거친 소득세가 붙고, 건강보험료·장기요양보험료를 내요.
| 공제 항목 | 월 공제액 (그때 돈) |
|---|---|
| 소득세 | 약 159만원 |
| 지방소득세 | 약 16만원 |
| 건강보험료 | 약 33만원 |
| 장기요양보험료 | 약 4만원 |
| 합계 | 약 212만원 |
세전 911만원 - 공제 212만원 = 세후 약 699만원 (그때 돈)
오늘 돈 (2026년 구매력)
연금이 처음 나오는 2066년 3월은 오늘(2026년 9월)부터 약 39.4년 뒤예요. 물가상승률 1.9%로 할인하면:
| 구분 | 그때 돈 (2066년 통장) | 오늘 돈 (2026년 구매력) |
|---|---|---|
| 세전 월 연금 | 911만원 | 434만원 |
| 세후 실수령 | 699만원 | 333만원 |
4. 내가 낸 돈 vs 받는 돈
기여금 납부 (36년간)
| 항목 | 금액 |
|---|---|
| 납부 기간 | 36년 (2026년 3월~2062년 2월, 이후 1년 6개월 면제) |
| 기여금 총액 (그때 돈) | 약 3.7억원 |
| 기여금 총액 (오늘 돈) | 약 2.5억원 |
연금 수령 (20년간, 65세~85세)
| 항목 | 그때 돈 | 오늘 돈 |
|---|---|---|
| 월 연금 (세전) | 911만원 (시작) | 434만원 |
| 20년 총 수령 (세전) | 약 27.9억원 | 약 10.9억원 |
| 20년 총 수령 (세후) | 약 20.5억원 | 약 8.1억원 |
수령 기간 중 연금은 매년 소비자물가 변동률에 따라 조정돼요(공무원연금법 제35조).
| 비교 항목 | 그때 돈 | 오늘 돈 |
|---|---|---|
| 총 납부 | 3.7억원 | 2.5억원 |
| 총 수령 (세전) | 27.9억원 | 10.9억원 |
| 수령 ÷ 납부 | 7.5배 | 4.4배 |
기여금 vs 수령 비교 (오늘 돈)
2026년 구매력 기준
오늘 돈 기준으로 낸 돈의 약 4.4배를 받아요. 공무원연금은 원금 보장과 종신 지급이라는 강점이 있어요.
손익분기점: 몇 세까지 받아야 본전?
| 기준 | 기여금 | 월 수령 | 손익분기 |
|---|---|---|---|
| 그때 돈 세전 | 3.7억 | 911만 | 약 68세 |
| 그때 돈 세후 | 3.7억 | 699만 | 약 69세 |
| 오늘 돈 세전 | 2.5억 | 434만 | 약 70세 |
| 오늘 돈 세후 | 2.5억 | 333만 | 약 71세 |
가장 보수적인 기준(오늘 돈 세후)으로도 71세 무렵이면 낸 돈을 돌려받아요. 한국인 기대수명(남 81세, 여 87세)보다 한참 앞이에요.
단, 위 계산은 기여금의 기회비용(투자했다면 얻을 수 있었던 수익)을 반영하지 않은 단순 계산이에요. 기회비용까지 고려한 분석은 다음 편에서 다뤄요.
5. 만약 연금 개혁이 되면?
아래 개혁안은 확정되지 않은 가상 시나리오예요. 지급률 인하는 2035년 이후 재직분에만 적용된다고 가정했어요.
시나리오 A: 2035년 이후 지급률 1.7% → 1.2%
| 항목 | 현행 | 개혁 후 | 변화 |
|---|---|---|---|
| 지급률 합계 | 61.4% | 약 47.8% | -22% |
| 세전 월 연금 (퇴직 시점) | 865만원 | 약 674만원 | -191만원 |
| 세후 월 연금 (오늘 돈) | 333만원 | 약 271만원 | -62만원 (-19%) |
2035년 전에 일한 9년분은 지금 지급률 그대로라, 지급률이 30% 내려가도 연금은 20%쯤 줄어요.
시나리오 B: 개시 연령 65세 → 70세
| 항목 | 현행 (65세) | 개혁 후 (70세) | 변화 |
|---|---|---|---|
| 연금 없는 공백 | 2년 6개월 | 7년 6개월 | +5년 |
| 수령 기간 (85세까지) | 20년 | 15년 | -25% |
| 총 수령 (오늘 돈, 세후) | 약 8.1억원 | 약 6.1억원 | -2.0억원 |
시나리오 C: 둘 다 적용 (최악)
오늘 돈 세후 월 약 271만원을 15년만 받아요(총 약 5.1억원). 공백 7년 6개월까지 겹치면 퇴직수당과 따로 모은 돈 없이는 노후가 매우 빠듯해져요.
공무원연금 재정 적자가 계속 커지고 있어서 지급률 추가 인하나 개시 연령 상향이 현실이 될 가능성이 있어요. 내 조건에서 지급률이 바뀌면 연금이 얼마나 달라지는지는 공무톡 앱의 연금 개혁 시뮬레이터에서 슬라이더로 직접 조절해 볼 수 있어요.
연금 개혁 시나리오별 월 연금
오늘 돈 세후, 연금이 처음 나오는 달 기준
6. FAQ
Q1. 물가가 오르면 연금도 올라가나요?
네, 매년 소비자물가 변동률에 따라 조정돼요. 그래서 받기 시작한 뒤에는 오늘 돈 기준 금액이 크게 줄지 않아요.
Q2. 예전에 이 글에서 본 숫자보다 왜 커졌나요?
2026년 9월에 계산 방식을 법령에 맞게 고쳤어요. 평균기준소득월액을 퇴직 시점 가치로 환산하고, 기준소득월액 상한이 해마다 오르게 하고, 재직기간별 적용비율과 학기말 정년퇴직일을 반영했어요. 예전 값은 옛 월급을 그대로 평균해서 연금을 적게 잡았어요.
7. 결론
- 세후 실수령 월 699만원 (그때 돈) → 오늘 돈 333만원
- 2년 6개월 공백 (2063년 8월 정년퇴직 → 2066년 3월 연금 개시)
- 오늘 돈 기준 낸 돈의 약 4.4배 수령 — 원금 보장과 종신 지급이 강점
공무원연금은 노후의 바닥을 받쳐 주는 보험이에요. 이걸 기본 안전망으로 깔고, 개인연금·IRP로 보완하는 전략이 현실적이에요.
이 시뮬레이션은 2026년 9월 기준 공무원연금법·시행령, 공무원보수규정, 소득세법에 따라 공무톡 계산기가 낸 추정치예요. 공무원연금공단의 산정값과 대조한 값은 아니에요. 실제 연금액은 개인의 재직 조건과 앞으로의 봉급 인상률·물가, 법률 개정에 따라 달라져요. 연금 개혁 시나리오는 가상 시뮬레이션이며 실제 개혁안과 다를 수 있어요.